L'AI non è una bolla, è un domino (e qualcuno l'ha messo in cerchio)
TL;DR
- Da due anni ci chiediamo se l'AI generativa sia una bolla. Per leggere i conti funziona meglio un'altra immagine: il domino, una fila di tessere che stanno in piedi finché sta in piedi la prima.
- Le tessere, con numeri verificati: un abbonamento Claude da 200 dollari al mese può consumare token per circa 11.700 dollari a prezzo di listino; OpenAI ha chiuso il 2025 con 13,07 miliardi di ricavi e 20,92 miliardi di perdita operativa; Anthropic ha impegni di calcolo non cancellabili per circa 430 miliardi con quattro fornitori; l'80% dei ricavi enterprise dei due laboratori arriva dall'1% dei clienti.
- Chi vende il calcolo investe anche nei laboratori che lo comprano: a febbraio Amazon ha messo fino a 50 miliardi in OpenAI, che compra capacità da AWS. Il domino è disposto in cerchio.
- La mia tesi: il rischio sta nella sequenza. Se rallenta il capitale che finanzia i clienti più grandi, la prima tessera spinge tutte le altre.
Assunti
- Dove possibile uso i documenti depositati da Anthropic alla SEC. Per OpenAI uso bilanci trapelati e verificati dal Financial Times. I dati di Ramp sono una stima ricavata dai pagamenti che passano sulla sua piattaforma, e SemiAnalysis misura il valore dei token a prezzo di listino, che è più alto del costo industriale.
- La traccia da cui sono partito, una sintesi di alcuni video, conteneva cifre che non ho trovato confermate: nel testo le ho lasciate fuori.
- Nessuno qui annuncia un crollo con data e ora. Un domino ben montato può restare in piedi per anni, ed è per questo che si monta.
Obiettivo
Mostrare, tessera per tessera, perché il domino descrive i conti dell'AI generativa meglio della bolla, con numeri controllati e fonti in fondo, e indicare quali segnali guardare per capire se la prima tessera sta oscillando.
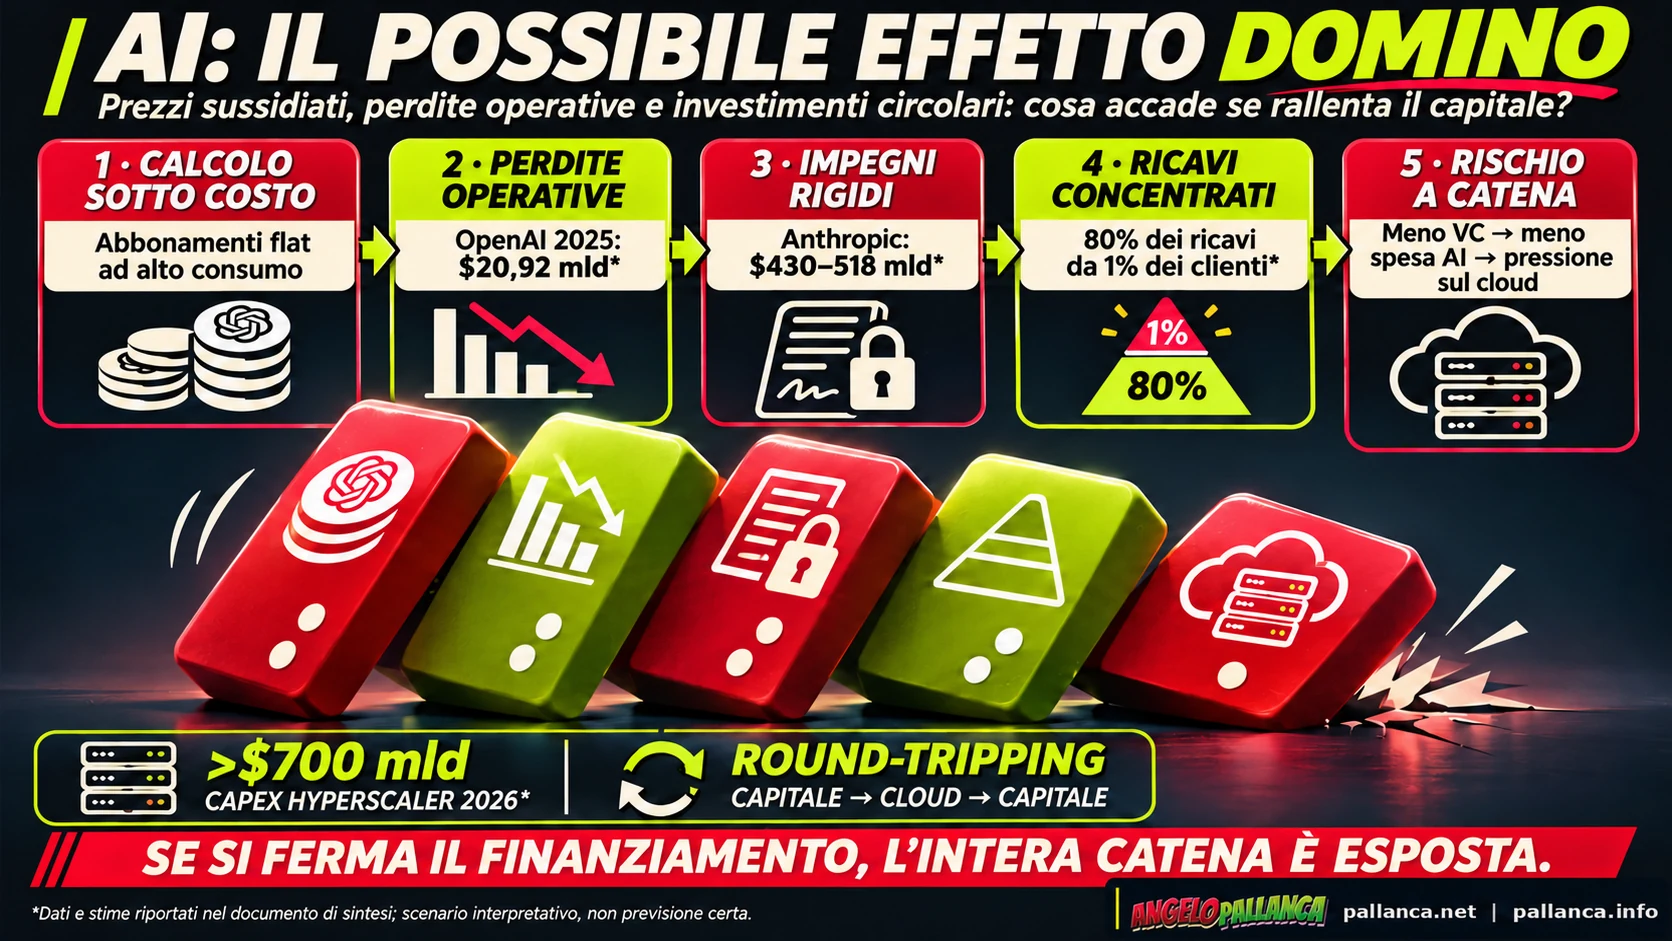
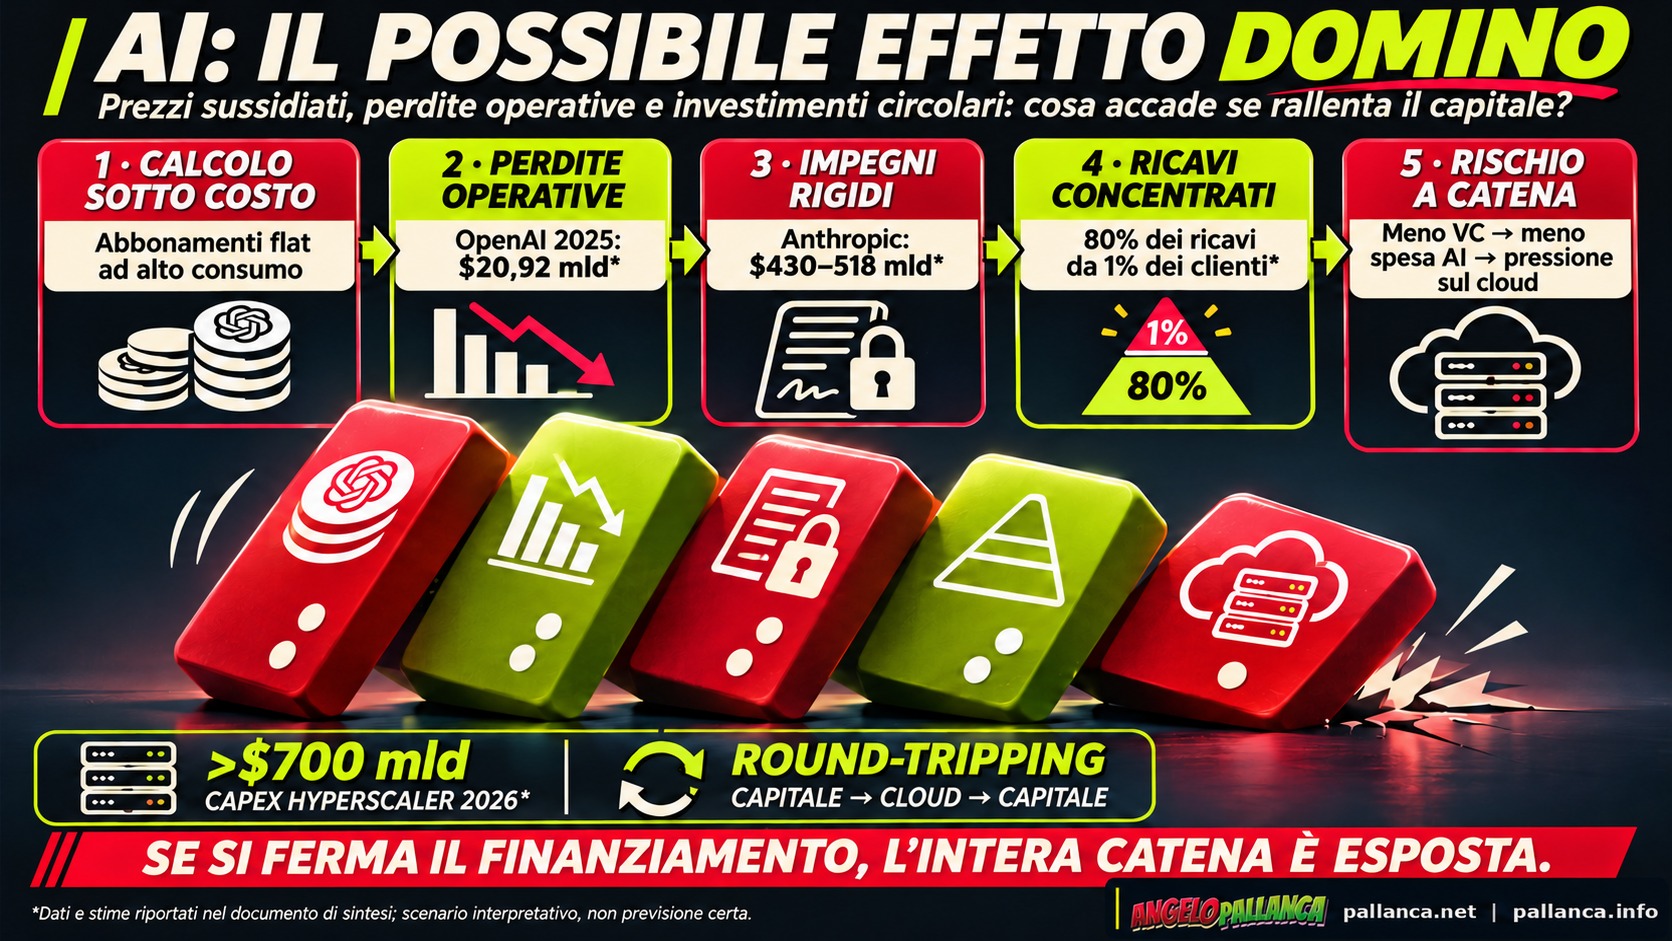
Il domino in un'immagine: tocca per ingrandirla o scaricala a piena risoluzione. Nel range 430-518 miliardi la cifra più alta viene da fonti secondarie che non ho potuto verificare: nel testo uso i 430 miliardi dei quattro contratti principali.
Perché domino
Una bolla si gonfia tutta insieme e scoppia tutta insieme, e la causa di solito è l'euforia. Il domino funziona in un altro modo: ogni tessera, presa da sola, sembra solida. Il guaio è la distanza tra una tessera e l'altra, cioè le dipendenze. Basta che una si inclini di qualche grado perché la spinta arrivi in fondo alla fila, anche se nessuno lungo il percorso ha fatto niente di sbagliato.
Nell'AI generativa le tessere sono cinque, più un dettaglio di montaggio che le rende particolari.
Tessera 1: il buffet a prezzo fisso
Gli abbonamenti mensili funzionano come un ristorante all you can eat: si regge sui clienti normali e va in crisi con quelli che arrivano con la borsa frigo. SemiAnalysis ha spremuto al massimo i piani in commercio e ha prezzato i token consumati alle tariffe API. Il piano Claude Max da 200 dollari ha generato circa 11.726 dollari di token a listino con Opus 5.5, il ChatGPT Pro dallo stesso prezzo circa 2.084.
Il listino non coincide con il costo industriale, e sarebbe scorretto leggere quei numeri come perdite. Il margine però si consuma lo stesso: nel suo scenario peggiore, quello dell'utente che sfrutta tutto il piano, la stessa SemiAnalysis stima un margine lordo fortemente negativo.
Tessera 2: quando il buffet passa alla carta
Quando l'uso si paga a consumo, il conto arriva al tavolo. Uber ha esaurito il budget AI del 2026 in circa quattro mesi, soprattutto per gli strumenti di programmazione: secondo le ricostruzioni, l'uso di Claude Code tra i suoi 5.000 ingegneri è passato dal 32% all'84%, con classifiche interne su chi lo usava di più. Ora c'è un tetto di 1.500 dollari al mese per dipendente e per strumento, e il direttore operativo Andrew Macdonald ammette che è difficile collegare quella spesa a nuove funzioni per i clienti.
Qualcuno risponde che i token costano sempre meno, e ha ragione sul prezzo. Bain ha misurato che tra dicembre 2024 e dicembre 2025 il costo per token si è dimezzato, mentre i token consumati sono cresciuti di 4,5 volte. La spesa è prezzo per quantità, quindi:
La spesa, cioè, è più che raddoppiata (il calcolo è mio, sui due numeri di Bain). È il paradosso di Jevons applicato al caffè: costa la metà, e intanto ne bevi quattro e mezzo.
Tessera 3: i conti dei laboratori
OpenAI ha chiuso il 2025 con 13,07 miliardi di ricavi e 20,92 miliardi di perdita operativa, secondo i bilanci trapelati e verificati dal Financial Times. Anthropic, nei documenti per la quotazione, dichiara per il 2025 4,59 miliardi di ricavi e 8,06 miliardi di perdita operativa.
La crescita c'è, e va riconosciuta. Nel terzo trimestre del 2026 Anthropic ha fatturato 16,96 miliardi, il 47% in più del trimestre precedente. Il risultato operativo, che nel secondo trimestre era in attivo, è tornato in rosso di 567 milioni secondo i principi contabili ufficiali, con una perdita netta di 23,29 miliardi. Secondo alcune ricostruzioni, all'incontro con gli investitori di ottobre circolava un utile "rettificato"; nei documenti depositati, per ora, c'è la perdita.
Tessera 4: contratti che non si disdicono
Le tessere più pesanti sono scritte in un contratto. Sommando le voci dell'S-1, Yahoo Finance conta circa 430 miliardi di impegni di Anthropic con quattro fornitori: Broadcom per circa 161, Google per almeno 114,5, Amazon per almeno 110 e Microsoft per almeno 44,9. Sono accordi non cancellabili, del tipo take-or-pay: la capacità si paga anche se resta inutilizzata. Contando tutti gli accordi, l'emendamento di novembre arriva a circa 900 miliardi.
Per chi vende, quegli impegni valgono circa il 22% del portafoglio ordini di AWS e di Google Cloud. È l'abbonamento in palestra più caro della storia, con la differenza che qui la palestra ha fatto il mutuo per costruire le sale contando sulla tua iscrizione.
Tessera 5: l'1% che regge l'80%
Secondo l'economista di Ramp Ara Kharazian, circa l'80% dei ricavi enterprise di OpenAI e Anthropic arriva dall'1% dei clienti, in gran parte aziende tech e AI. Ramp stima che per Anthropic due soli clienti, Cursor e GitHub Copilot, valgano quasi un quarto dei ricavi. Si tratta di una stima ricavata dai pagamenti che passano su Ramp, e i laboratori non l'hanno confermata.
Molti di quei grandi clienti sono startup che vivono di capitale di rischio e rivendono quel calcolo ai propri utenti. La prima tessera della fila sta quindi nei fondi di venture capital: se smettono di finanziare le startup, le startup tagliano gli acquisti di calcolo, i laboratori perdono la parte più concentrata dei ricavi e i contratti della tessera 4 restano da pagare comunque.
Il dettaglio di montaggio: il cerchio
Di solito l'ultima tessera cade sul pavimento. Qui cade sulla prima. Il 27 febbraio OpenAI ha annunciato una raccolta da 110 miliardi: Amazon fino a 50 (15 subito, il resto a determinate condizioni), Nvidia 30, SoftBank 30. Nello stesso accordo OpenAI si impegna a usare 2 gigawatt di capacità sui chip Trainium di Amazon. Anche nel caso di Anthropic, Amazon e Google sono insieme grandi azionisti e grandi fornitori.
È come un pizzaiolo che finanzia la pizzeria di fronte a patto che compri la farina da lui, e poi presenta ai soci il boom delle vendite di farina. Intanto i quattro grandi del cloud preparano per il 2026 investimenti in infrastrutture tra 720 e 745 miliardi complessivi (Amazon circa 220, Alphabet tra 195 e 205, Microsoft circa 170-175, Meta tra 130 e 145), con definizioni contabili che variano da un'azienda all'altra.
Il cerchio non è illegale e non è nuovo: i fornitori che finanziano i clienti esistono da quando esiste il credito. Rende però più difficile capire quanta parte della domanda sia organica e quanta sia capitale che fa il giro dell'isolato.
Cosa guardare
Non faccio previsioni con la data. Ci sono però tre segnali che indicano se la prima tessera sta oscillando, e si possono seguire da casa: le raccolte di capitale delle startup AI che comprano più calcolo, a partire dagli strumenti di programmazione; i limiti e i prezzi degli abbonamenti, perché un buffet che inizia a contare le portate sta mandando un messaggio; la distanza tra risultati "rettificati" e risultati ufficiali nei prossimi bilanci dei laboratori.
La mia scommessa è che il primo scricchiolio lo vedremo in una riunione sul budget aziendale, come quella di Uber, prima ancora che in borsa. Da lì in poi conta solo la distanza tra le tessere.
Fonti
- Anthropic, S-1/A-1 depositato alla SEC e Fortune sui risultati del terzo trimestre 2026.
- Yahoo Finance, i 430 miliardi di impegni di calcolo nell'S-1 e MLQ.ai sull'emendamento da circa 900 miliardi.
- MLQ.ai sui bilanci 2025 di OpenAI e CNBC sulla raccolta da 110 miliardi.
- PYMNTS sui dati Ramp di concentrazione dei ricavi.
- TechCrunch sul budget AI di Uber.
- Bain, Managing Token Spending without Choking Off Opportunity.
- Sintesi dei test SemiAnalysis sugli abbonamenti.
- Riepilogo dei capex 2026 degli hyperscaler.